Het beleggingsbeleid wordt gevoerd in overeenstemming met de prudent-person regel, conform hetgeen ter zake bij of krachtens de wet is bepaald. De waarden worden belegd in het belang van (gewezen) deelnemers, gepensioneerden en andere pensioengerechtigden.
Beleggingsdoel
Het beleggingsdoel van het BPL is om met een voor het pensioenfonds acceptabel beleggingsrisico een zo hoog mogelijk rendement te behalen om de continuïteit van de pensioenregelingen zo goed mogelijk te garanderen.
Daarbij wordt telkens bezien of risico’s die naar verwachting geen of minder rendement opleveren geheel of gedeeltelijk kunnen worden uitgesloten.
Daarbij wordt ingegaan op:
- Doelstelling.
- Opzet van de uitvoering.
- Wijze van risicometing en risicobeheersing en opzet van de evaluatie van het resultaat.
- Waarderingsgrondslag van de beleggingen op de balans.
ALM-studie (Asset-liability management)
De term asset-liability management wordt gebruikt in de beleggerswereld en is te omschrijven als: het proces van het verkrijgen van inzicht in de onderlinge afhankelijkheden in de ontwikkeling van rechten en verplichtingen van een organisatie. In het jargon wordt de term vaak afgekort tot ALM.
Het uiteindelijke doel van ALM is het verkrijgen van een zodanige situatie, dat waardeontwikkelingen aan beide kanten van de balans van een organisatie zoveel mogelijk "gelijk op lopen".
Hoewel ALM in diverse soorten organisaties kan worden gebruikt, is het het meest ingeburgerd bij pensioenfondsen. Bij deze wordt ALM met name gebruikt om te komen tot de best passende strategische asset-verdeling, welke het uitgangspunt is voor de opdracht aan de vermogensbeheerder.
Het bestuur hanteert een lange termijn strategische normverdeling tussen vastrentende waarden en zakelijke waarden. U treft deze in het jaarverslag aan.
Lifecycle
Wanneer een pensioenfonds kiest voor een SPR, moet voor iedere leeftijd de beoogde blootstelling aan het beschermingsrendement en het overrendement worden gespecificeerd. Ook dient de beoogde blootstelling van de solidariteitsreserve aan het beschermingsrendement en het overrendement te worden vastgesteld. Deze blootstellingen worden uitgedrukt als percentage.
- Het beschermingsrendement wordt als volgt gedefinieerd in artikel 1 PW: ‘de vermogensbijschrijving die ervoor zorgt dat de, uit het opgebouwde pensioenvermogen te financieren, toekomstige pensioenuitkeringen en lopende pensioenuitkeringen nominaal stabiel blijven, dat wordt gefinancierd vanuit het totaal behaalde rendement en looptijdafhankelijk wordt toebedeeld aan de vermogens op basis van marktwaardering, waarbij toedelingsregels worden gehanteerd. Het fonds heeft bepaald dat het beschermingsrendement op basis van de indirecte (theoretische) methode wordt bepaald.
- Het overrendement wordt als volgt gedefinieerd in artikel 1 PW: ‘het saldo van het totaal behaalde rendement op de beleggingen, de ontwikkeling van de levensverwachting en het sterfteresultaat en het toebedeelde beschermingsrendement op basis van de toedelingsregels’.
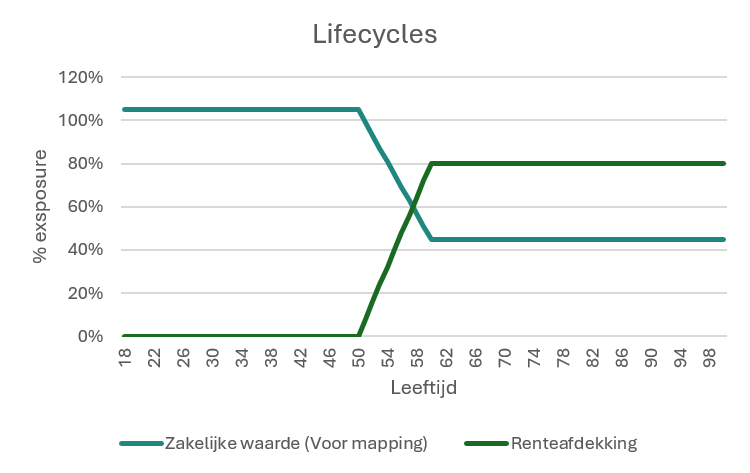
De toedeelregels zijn hieronder weergegeven. In het geval van het beschermingsrendement is dit percentage de procentuele renteafdekking voor de betreffende leeftijd, en bij het overrendement is het percentage de gewenste blootstelling aan de beleggingen gericht op rendement voor de betreffende leeftijd (c.q. return allocatie ná mapping).
Mate van renteafdekking:
- Voor pensioengerechtigden 80% (o.b.v. theoretisch rendement)
- Voor jongeren 0%. Hierbij wordt uitgegaan van een natuurlijke rente-afdekking.
- De mate van renteafdekking wordt 10 jaar vóór de pensioenleeftijd opgebouwd.
Zakelijke waarden exposure:
- Voor jongeren wordt de leenrestrictie niet opgeheven. De mate van exposure naar zakelijke waarden (voor mapping) voor jongeren is 105%.
- Voor gepensioneerden is de mate van exposure (voor mapping) naar zakelijke waarden 45%.
- De zakelijke waarden exposure wordt, in gelijke mate, afgebouwd tussen leeftijd 50 en 60.
De lifecycles worden in onderstaande grafiek grafisch weergegeven:
Verklaring inzake de beleggingsbeginselen:
De ’Verklaring inzake de beleggingsbeginselen’ beschrijft de uitgangspunten van het beleggingsbeleid ten behoeve van de (gewezen) deelnemers en pensioengerechtigden én ten opzichte van de samenleving waarin het fonds zich beweegt.